Wer gerade nicht zahlen kann,
ruft dich nicht an.
APEX Ratenzahlung gibt jedem säumigen Kunden einen persönlichen Link. Dort sieht er, was offen ist, zahlt es – oder schlägt eine zinslose Ratenzahlung vor, ohne jemanden anrufen zu müssen. Du entscheidest darüber in zwei Klicks.
- ab 39 € im Monat
- kein Anteil an deinem Geld
- zinslos und ohne Gebühr
- kein Inkasso
Das Problem
Die Rechnung ist raus, die Mahnung auch. Trotzdem kommt nichts. Und was dich am meisten ärgert, ist nicht das Geld, sondern die Stille: keine Antwort, keine Erklärung, nichts.
Für diese Stille gibt es meistens einen von zwei Gründen. Entweder ist die Rechnung im Postfach untergegangen – zwischen Newslettern und Werbung, an einem Tag, an dem gerade anderes wichtiger war. Oder dein Kunde kann gerade wirklich nicht zahlen. Und dann passiert das, was Menschen in dieser Lage fast immer tun: Sie melden sich nicht. Nicht aus Bosheit, sondern weil es unangenehm ist, das zuzugeben.
Dabei wärst du mit einer Ratenzahlung oft einverstanden. Zwölf mal fünfzig Euro sind besser als eine Abschreibung, und du hättest den Kunden behalten. Nur müsste jemand anfangen, darüber zu sprechen. Genau dieses Gespräch findet nie statt, und am Ende stehen die dritte Mahnung, das Inkassobüro und zwei Verlierer.
Die Lösung
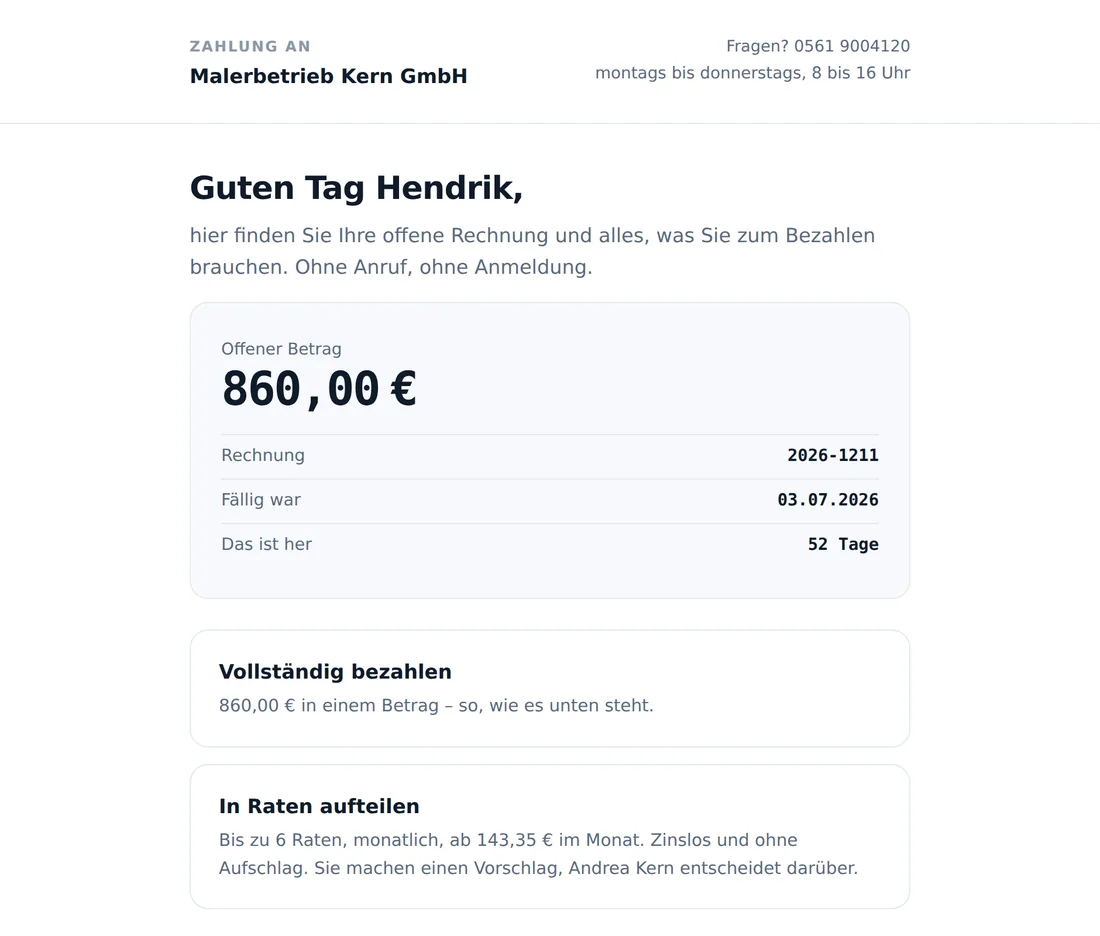
APEX Ratenzahlung nimmt das Gespräch aus der Gleichung. Dein Kunde muss nichts zugeben und niemanden anrufen. Er klickt auf einen Link und findet dort alles, was er braucht.
Erstens: Er sieht, was offen ist, und kann sofort handeln
Ein persönlicher Link, kein Passwort, keine Registrierung. Der offene Betrag steht groß da, darunter zwei Wege: vollständig bezahlen oder in Raten aufteilen. Kein Mahnton, kein Vorwurf, keine angedrohten Schritte – und deshalb auch kein Grund, das Fenster wieder zu schließen.
Zweitens: Die Rate stellt er selbst ein
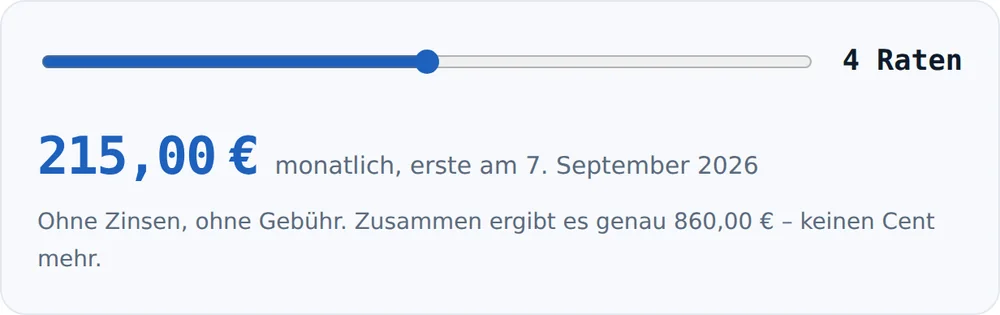
Er schiebt den Regler, bis der Betrag passt, und sieht sofort jeden einzelnen Termin. Zinslos und ohne Aufschlag: Die Summe der Raten ist auf den Cent der Betrag, der offen war. Wer unsicher ist, kann in einem kleinen Rechner für sich durchgehen, was im Monat übrig bleibt – diese Angaben bekommst du ausdrücklich nie zu sehen.
Drittens: Du entscheidest, in zwei Klicks
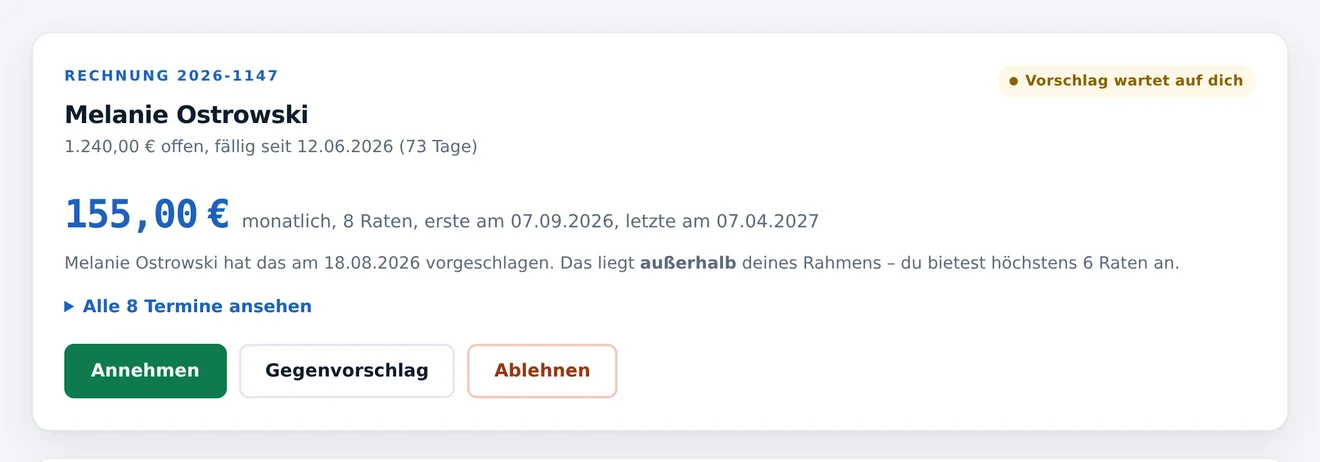
Der Vorschlag landet bei dir unter Zu entscheiden. Du siehst den Plan, den Zeitraum und ob er in den Rahmen passt, den du vorher eingestellt hast. Annehmen, ablehnen oder einen Gegenvorschlag machen. Bis zu einer Ratenzahl, die du festlegst, sagt das Werkzeug sofort zu und fragt dich gar nicht erst.
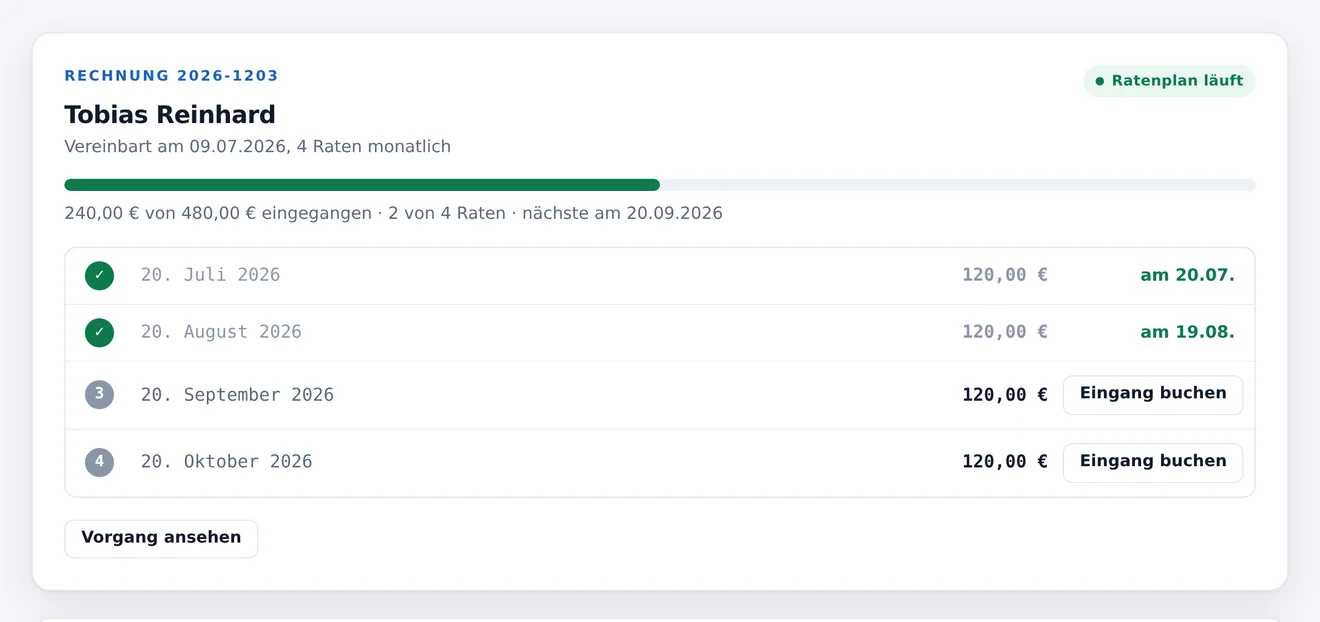
Danach läuft der Plan. Du siehst jederzeit, wie viel schon da ist und welche Rate als Nächstes fällig wird – und wenn eine ausbleibt, siehst du auch das. Das Werkzeug unternimmt von sich aus nichts. Was dann passiert, entscheidest du.
Du bestimmst, wie bei dir gezahlt wird
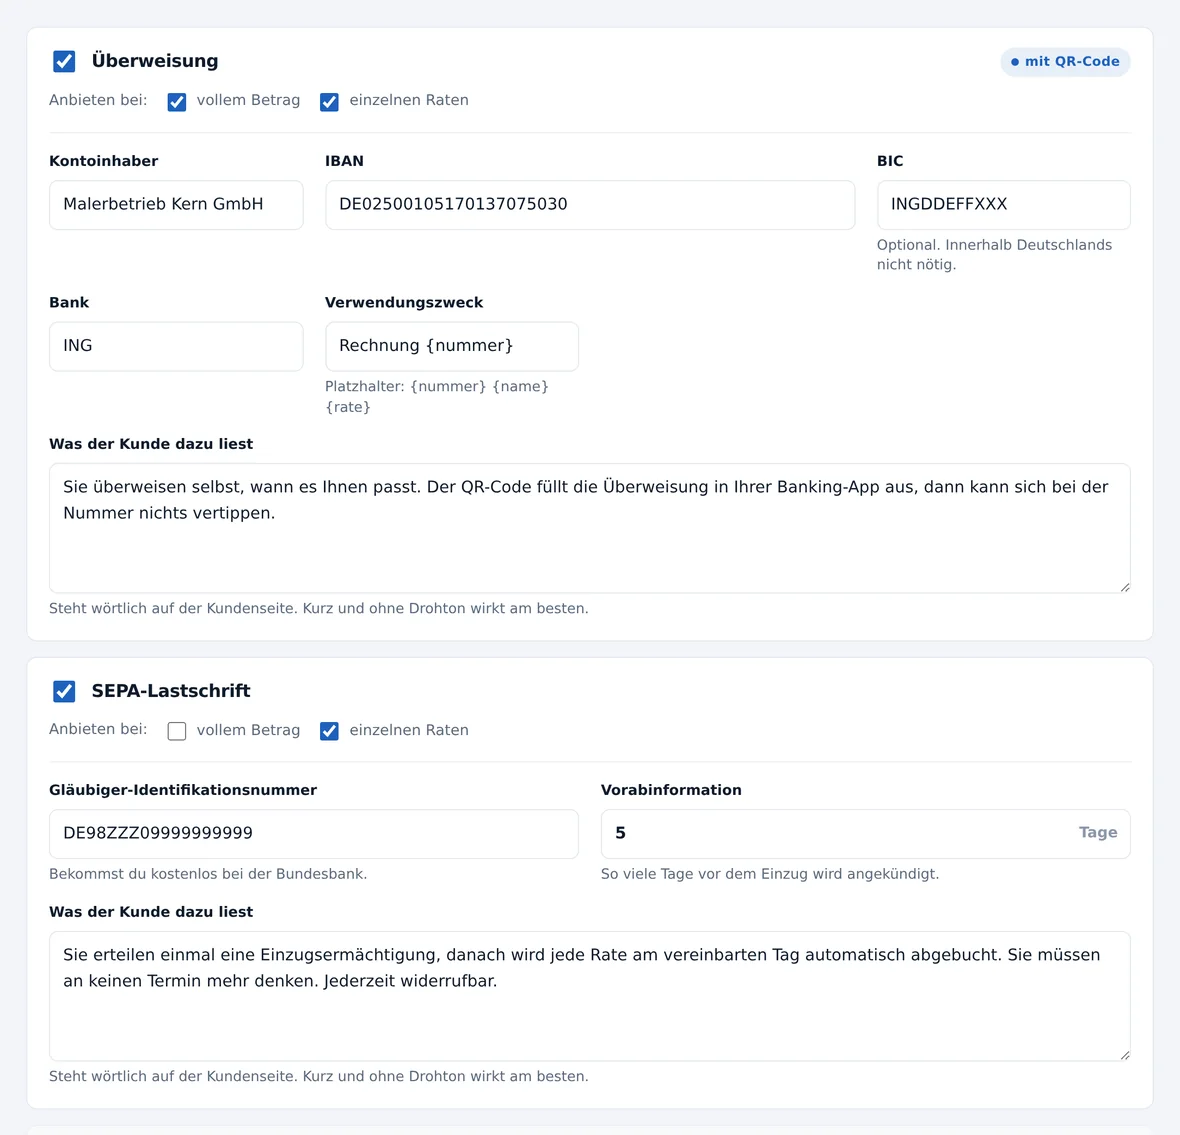
Wir wickeln keine Zahlung ab. Du hinterlegst deine eigenen Wege, und dein Kunde bekommt genau die zu sehen, die du eingeschaltet hast – je nachdem, ob er den vollen Betrag oder eine einzelne Rate begleicht.
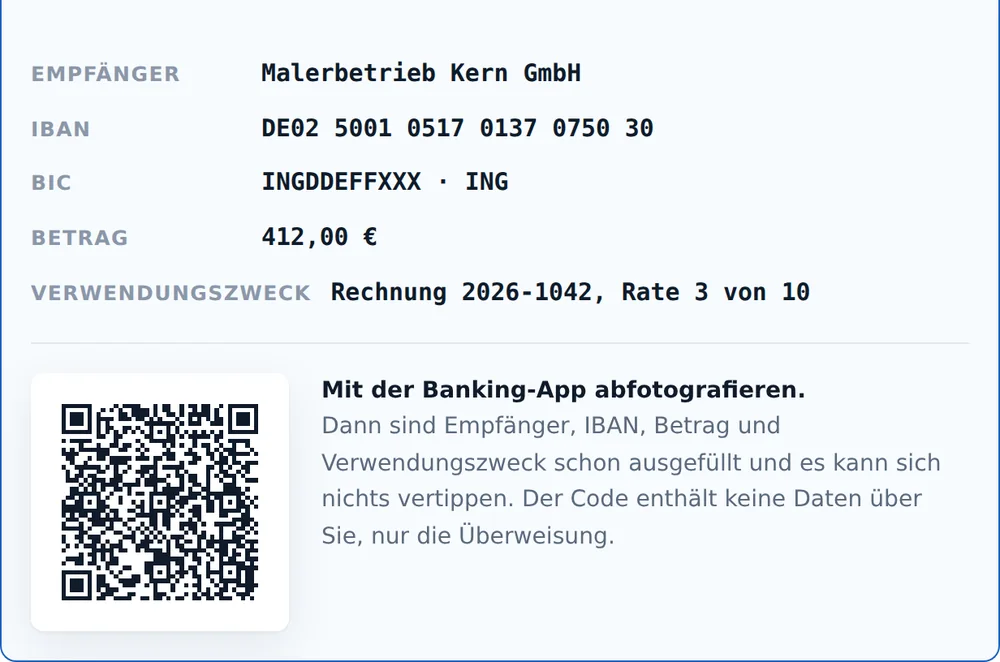
Bei der Überweisung entsteht daraus ein QR-Code für die Banking-App. Dein Kunde fotografiert ihn ab, und Empfänger, IBAN, Betrag und Verwendungszweck stehen schon drin, inklusive der Nummer der Rate. Damit kann sich nichts vertippen, und du findest die Zahlung hinterher wieder.
Das Geld geht direkt an dich
Es läuft nicht über ein Konto von uns, wird nicht von uns weitergeleitet und wir nehmen keinen Anteil. Wir sehen deine Zahlungseingänge nicht einmal. Du zahlst einen festen Monatspreis, unabhängig davon, wie viel über das Werkzeug beglichen wird.
Was drin ist
Sechs Dinge, mehr nicht. Jedes davon so gebaut, dass du es ohne Einarbeitung benutzen kannst.
Ein persönlicher Link statt eines Zugangs
Jeder Vorgang bekommt einen eigenen Link mit langem Zufallsschlüssel. Kein Passwort, keine Registrierung, kein „Ich komm da nicht rein“-Anruf bei dir.
Der Kunde stellt seine Rate selbst ein
Er schiebt, bis es passt, und sieht sofort jeden Termin und jeden Betrag. Was dabei herauskommt, ist ein Vorschlag – entscheiden tust du.
Zwei Klicks, dann steht die Vereinbarung
Annehmen, ablehnen oder Gegenvorschlag. Bis zu einer Ratenzahl, die du vorher festlegst, sagt das Werkzeug sofort zu, ohne dich zu fragen.
Du bestimmst, wie bei dir gezahlt wird
Überweisung mit QR-Code, SEPA-Lastschrift, dein eigener Zahlungslink, bar im Büro oder ein Weg, den du selbst beschreibst. Was du ausschaltest, sieht dein Kunde nicht.
Alle offenen Fälle auf einmal anlegen
Einzeln eintippen oder die offene-Posten-Liste als Excel einlesen. Du ordnest die Spalten einmal zu, den Rest merkt sich das Werkzeug.
Kein Anteil an deinem Geld
Deine Kunden zahlen direkt an dich, auf dein Konto. Wir wickeln nichts ab, sehen keinen Zahlungseingang und nehmen keine Provision. Du zahlst einen festen Monatspreis, sonst nichts.
So läuft es
Drei Schritte. Rechnungen schreibst du weiter dort, wo du sie heute schreibst.
-
Vorgang anlegen
Name, E-Mail-Adresse, offener Betrag. Rechnungsnummer und Fälligkeit sind freiwillig. Wer viele Fälle hat, liest die offene-Posten-Liste als Excel ein und ordnet die Spalten einmal zu.
-
Mail freigeben
Der Text steht fertig da, du kannst ihn ändern. Vor dem Absenden steht die Empfängeradresse groß vor dir, und du gibst jeden Vorgang einzeln frei. Kein Massenversand, kein Versehen.
-
Entscheiden, wenn ein Vorschlag kommt
Du bekommst eine Nachricht, wenn jemand Raten vorschlägt. Annehmen, ablehnen oder gegenvorschlagen – danach läuft der Plan, und du siehst jederzeit, wie viel schon da ist.
Was APEX Ratenzahlung ausdrücklich nicht ist
Wir halten das für wichtiger als eine weitere Funktionsliste. Wenn eines dieser Dinge das ist, wonach du suchst, ist dies das falsche Produkt, und das solltest du vor dem Kauf wissen.
- Inkasso. Wir treiben nichts ein, mahnen niemanden und treten gegenüber deinem Kunden nicht auf.
- Rechtsberatung. Weder für dich noch für deinen Kunden. Wir stellen nur die Verständigung her.
- Zahlungsabwicklung. Das Geld fließt direkt an dich, nie über uns.
- Zinsen, Gebühren oder Aufschläge auf die Raten. Das geht bewusst nicht, auch nicht auf Wunsch.
- Ein Rechnungsprogramm. Rechnungen schreibst du weiter dort, wo du sie heute schreibst.
APEX Ratenzahlung ist ein Werkzeug zur Verständigung zwischen dir und deinen Kunden. Es erbringt keine Inkassodienstleistung und keine Rechtsdienstleistung im Sinne des § 2 RDG, es wickelt keine Zahlungen ab, und die Raten sind zinslos und ohne Gebühr. Zahlungsempfänger bist ausschließlich du.
APEX Ratenzahlung starten
Keine Zahlung in den ersten 14 Tagen. Du kannst vorher jederzeit abbrechen, dann passiert nichts. Danach 39 € im Monat.
Fester Preis je Betrieb, unabhängig von der Zahl der Vorgänge und von den Beträgen. Eine gerettete Forderung über 600 € zahlt ein Jahresabo.
Häufige Fragen
Ist das Inkasso?
Nein, und zwar in beide Richtungen nicht. Wir treten deinem Kunden gegenüber nicht auf, verschicken selbst nichts an ihn und ziehen kein Geld ein. Du schickst den Link, dein Kunde zahlt an dich. Das Werkzeug stellt nur her, dass ihr euch verständigen könnt, ohne telefonieren zu müssen. Auch eine Rechtsdienstleistung im Sinne des § 2 RDG ist das nicht: Wir vertreten weder dich noch deinen Kunden und beurteilen keine Forderung.
Warum kann ich keine Zinsen oder Gebühren auf die Raten legen?
Weil aus einer zinslosen Stundung sonst eine entgeltliche Finanzierungshilfe wird. Dann greift das Verbraucherkreditrecht mit Schriftform, Widerrufsrecht und Pflicht zur Angabe des effektiven Jahreszinses – für dich als Handwerksbetrieb ein Aufwand, der in keinem Verhältnis steht. Deshalb kann das Werkzeug keine Aufschläge berechnen. Deine Forderung bleibt auf den Cent genau die, die sie war.
Bekommt ihr einen Anteil an dem, was reinkommt?
Nein. Du zahlst einen festen Monatspreis, unabhängig davon, ob über das Werkzeug 100 € oder 100.000 € beglichen werden. Wir sehen deine Zahlungseingänge nicht einmal, weil das Geld direkt auf dein Konto geht und nie über uns läuft. Eine gerettete Forderung über 600 € zahlt bereits ein Jahresabo.
Muss mein Kunde ein Konto anlegen?
Nein. Er bekommt einen Link, der nur zu ihm gehört, und ist damit drin. Kein Passwort, keine Registrierung, keine App. Das ist Absicht: Jede zusätzliche Hürde kostet dich Rückläufe, und vergessene Passwörter landen am Ende wieder als Anruf bei dir.
Was, wenn jemand die Raten nicht zahlt?
Dann siehst du das im Werkzeug, und mehr passiert erst einmal nicht. Es wird nichts automatisch gemahnt und nichts eskaliert. Ob du nachfasst, die Vereinbarung beendest oder den üblichen Weg gehst, entscheidest du – so wie heute auch.
Sieht mein Kunde, dass das von euch kommt?
Die Seite läuft unter deinem Namen und zeigt deine Kontaktdaten. Für deinen Kunden ist es deine Zahlungsseite, nicht unsere.
Sehe ich, was mein Kunde sich leisten kann?
Nein, und das ist wichtig. Auf der Kundenseite gibt es einen kleinen Rechner, mit dem jemand für sich selbst durchgehen kann, was im Monat übrig bleibt. Diese Angaben bekommst du nicht zu sehen, weder einzeln noch zusammengefasst. Ohne diese Zusage würde ihn niemand benutzen, und dann wäre er wertlos.
Für wen lohnt sich das nicht?
Wenn deine Kunden zuverlässig zahlen und du im Jahr zwei Mahnungen schreibst, brauchst du das nicht. Das Werkzeug rechnet sich ab dem Punkt, an dem regelmäßig Forderungen liegen bleiben, weil das klärende Gespräch nie stattfindet.
Wie kündige ich?
Im Konto unter „Abo verwalten“, jederzeit zum Ende des laufenden Zeitraums. Keine Mail, kein Anruf, keine Mindestlaufzeit. Laufende Ratenpläne bleiben für deine Kunden bis zum Ende erreichbar.
Erst ausprobieren?
Wir schicken dir den Prototyp als eine Datei zum Doppelklicken. Kein Konto, keine Anmeldung, erfundene Daten. Du klickst beide Seiten durch, die deines Betriebs und die deines Kunden, und weißt danach, ob es zu dir passt.